
Alokacja kapitału w firmie: gdzie trafia każda zarobiona złotówka
Alokacja kapitału w firmie to świadomy podział nadwyżki między rozwój, dług, rezerwę i wypłatę. Zobacz, jak decydować na liczbach, nie na intuicji.
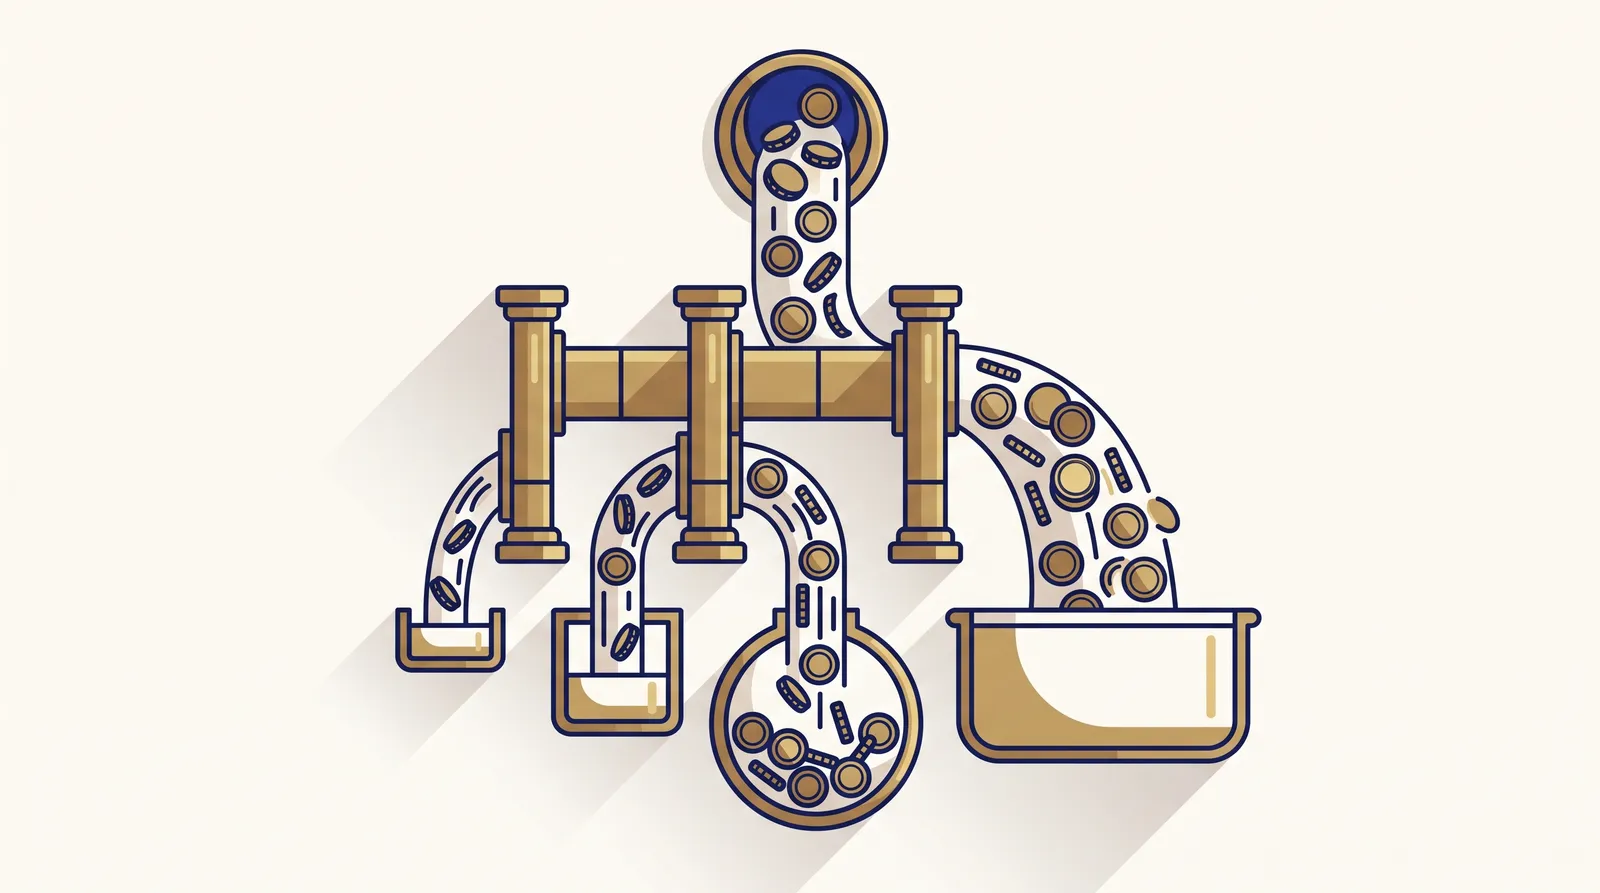
Co roku, gdy zamykasz księgi i okazuje się, że firma zarobiła, wraca to samo ciche pytanie: co teraz zrobić z tymi pieniędzmi? U większości właścicieli odpowiedź zapada odruchowo — część zostaje na koncie, bo „tak bezpieczniej”, część idzie na nowy sprzęt, bo akurat była okazja, a resztę wypłacasz, bo to w końcu Twoja firma. Każda z tych decyzji z osobna może być słuszna. Problem w tym, że razem nie tworzą żadnego planu. Alokacja kapitału w firmie to świadome odpowiedzenie na pytanie, gdzie trafia każda zarobiona złotówka — i podjęcie tej decyzji na liczbach, a nie na intuicji. W tym tekście pokażę, jakimi kanałami płynie nadwyżka, jak rozsądnie ustawić proporcje i jakimi pytaniami sprawdzić, czy dany kierunek naprawdę się opłaca.
Czym jest alokacja kapitału i dlaczego to decyzja, a nie księgowanie
Alokacja kapitału to proces rozdzielania nadwyżki finansowej firmy między konkurencyjne cele tak, by jako całość przybliżały Cię do tego, co chcesz osiągnąć. „Konkurencyjne” znaczy tu dokładnie tyle: ta sama złotówka może pojechać tylko w jedno miejsce. Przeznaczona na spłatę kredytu nie sfinansuje rekrutacji; wypłacona właścicielowi nie zbuduje rezerwy. Każda decyzja o alokacji jest więc jednocześnie rezygnacją z czegoś innego — i to właśnie ten koszt utraconej możliwości najłatwiej przeoczyć, gdy działasz odruchowo.
W dużych spółkach to jedno z najważniejszych zadań zarządu. W MŚP zwykle nie ma osobnego procesu — decyzje rozłażą się po roku, podejmowane pojedynczo i pod wpływem chwili. Skutek jest taki, że firma latami trzyma za dużo martwej gotówki na koncie albo, odwrotnie, reinwestuje wszystko i zostaje bez bufora na pierwszy gorszy kwartał. Świadoma alokacja nie wymaga skomplikowanych narzędzi. Wymaga ramy: listy kierunków, w które kapitał może popłynąć, i prostej logiki ich priorytetyzowania.
Cztery kierunki, w które płynie nadwyżka
Zanim podzielisz pieniądze, musisz wiedzieć, na ile koszyków je dzielisz. W praktyce MŚP nadwyżka ma cztery główne ujścia.
- Rezerwa płynności. Pierwszy koszyk, nie ostatni. To poduszka, która pozwala firmie działać normalnie, gdy wpływy chwilowo zawiodą. Dopóki nie masz rozsądnej rezerwy, pozostałe kierunki są przedwczesne — bo ryzykujesz, że jeden poślizg dużego klienta zmusi Cię do drogiego kredytu albo wyprzedaży. Ile dokładnie odłożyć, liczysz od kosztów stałych, nie od przychodu; rozkładam to na czynniki w tekście o tym, ile miesięcy rezerwy naprawdę potrzebujesz.
- Spłata długu. Każdy kredyt ma swoje oprocentowanie, a wcześniejsza spłata to zwrot równy temu oprocentowaniu — pewny i wolny od ryzyka. To bardzo konkretny punkt odniesienia: jeśli żadne inne przeznaczenie nadwyżki nie zarabia więcej niż kosztuje Twój najdroższy dług, spłata długu jest najlepszą inwestycją, jaką masz pod ręką.
- Reinwestycja w rozwój. Kapitał wpompowany z powrotem w firmę: nowi ludzie, sprzęt, marketing, produkt, wejście na nowy rynek. To kierunek o najwyższym potencjalnym zwrocie i jednocześnie najwyższym ryzyku — bo zwrot jest tylko prognozą, nie pewnikiem. Tu właśnie najbardziej liczy się dyscyplina liczenia, o której za chwilę.
- Wypłata do właściciela. Dywidenda lub inna forma wynagrodzenia kapitału. To w pełni uprawniony cel — firma istnieje również po to, by Ci płacić — ale traktowany jako „to, co zostanie”, zwykle albo wygłodzi rozwój, albo zostawi firmę bez rezerwy. Wypłata też powinna być świadomą pozycją w planie, a nie resztą z dzielenia.
Kolejność ma znaczenie: od bezpieczeństwa do zwrotu
Tych czterech kierunków nie obsługuje się równolegle, lecz w kolejności rosnącego ryzyka. Logika jest prosta: najpierw zabezpieczasz to, co utrzymuje firmę przy życiu, a dopiero potem grasz o wzrost.
Zacznij od rezerwy płynności do swojego docelowego poziomu. Następnie spójrz na najdroższy dług: każda złotówka spłaconego drogiego kredytu daje pewny, zwolniony z ryzyka zwrot, z którym musi konkurować każdy inny pomysł. Dopiero gdy masz bufor i nie ciąży na Tobie kosztowne zadłużenie, przechodzisz do reinwestycji — i kierujesz kapitał tam, gdzie spodziewany zwrot jest wyraźnie wyższy niż Twój koszt kapitału. To, co zostaje po sfinansowaniu sensownych projektów wzrostu, jest realną nadwyżką do wypłaty.
Kapitał alokuje się w kolejności rosnącego ryzyka: najpierw bezpieczeństwo, potem pewny zwrot ze spłaty długu, dopiero na końcu zakład o wzrost.
To nie jest sztywny algorytm, lecz domyślna hierarchia, od której świadomie odstępujesz, gdy masz powód. Sezonowy biznes może potrzebować grubszej rezerwy, zanim pomyśli o rozwoju. Firma z wyjątkowo dobrą okazją inwestycyjną może rozsądnie utrzymać tańszy dług, by jej nie przegapić. Sens hierarchii polega na tym, że każde odstępstwo jest wtedy decyzją — wypowiedzianą i uzasadnioną liczbą — a nie przypadkiem.
Jak liczbowo ocenić, czy dany kierunek się opłaca
Listę kierunków zamienia w decyzję jedna wspólna miara, do której sprowadzasz każdy z nich: oczekiwany zwrot względem kosztu i ryzyka. Nie musisz budować modelu finansowego dla każdej złotówki, ale każdą większą alokację przepuść przez kilka pytań.
Punktem odniesienia dla wszystkiego jest Twój koszt kapitału — uproszczając, oprocentowanie, na jakie firma może pożyczyć, plus premia za ryzyko działalności. Projekt rozwojowy, który nie zapowiada zwrotu wyraźnie wyższego niż ten koszt, nie tworzy wartości — jedynie przesuwa pieniądze. Dla reinwestycji licz oczekiwany zwrot wprost:
ROI projektu = (oczekiwany roczny zysk z projektu / nakład) × 100%

Próg decyzji: ROI projektu > koszt kapitału firmy
Dla spłaty długu „zwrotem” jest po prostu oprocentowanie, którego unikasz — i to zwrot pewny, więc poprzeczka dla alternatyw powinna być od niego wyraźnie wyższa, bo płacisz różnicę ryzykiem. Przy wypłacie do właściciela warto uwzględnić sposób opodatkowania spółki: jeśli rozliczasz się estońskim CIT, zysk pozostawiony w firmie i reinwestowany co do zasady nie jest na bieżąco opodatkowany — podatek pojawia się dopiero przy wypłacie. To realnie podnosi opłacalność reinwestycji względem dywidendy, ale konkretne stawki i skutki zależą od formy i sytuacji firmy, więc tę część zawsze potwierdź z księgowością lub doradcą podatkowym, zanim oprzesz na niej decyzję.
Każdą poważniejszą alokację domyka pytanie o ryzyko: co się stanie, jeśli zwrot będzie o połowę niższy od założeń albo pojawi się dopiero rok później? Jeśli taki scenariusz zagraża płynności firmy, sam wysoki spodziewany zwrot nie wystarcza — bezpieczeństwo ma pierwszeństwo. To dokładnie ten sposób myślenia, który daje model finansowy jako narzędzie decyzyjne: pozwala przeliczyć wariant, zanim za niego zapłacisz.
Najczęstsze błędy przy podziale nadwyżki
Większość firm nie traci na alokacji dlatego, że wybrała zły projekt — traci, bo w ogóle nie potraktowała tego jak wyboru. Cztery wzorce powtarzają się najczęściej.
- Martwa gotówka. Duże saldo na koncie daje poczucie bezpieczeństwa, ale powyżej rozsądnej rezerwy to kapitał, który nie pracuje i traci na wartości realnej. Nadwyżki ponad bufor mają dokąd pójść — albo w rozwój, albo w bezpieczne, płynne instrumenty; piszę o tym w tekście o lokowaniu nadwyżek kapitału.
- Reinwestowanie wszystkiego. Drugie ekstremum: cały zysk wraca w firmę, bez rezerwy i bez wypłaty. Wzrost finansowany w ten sposób jest kruchy — pierwszy gorszy kwartał zamienia ambitny plan w problem z płynnością.
- Mylenie zysku z gotówką. Decyzja o alokacji dotyczy gotówki, nie zysku z rachunku wyników. Firma rentowna na papierze potrafi nie mieć z czego wypłacić dywidendy, bo pieniądze są zamrożone w należnościach i zapasach. Zanim podzielisz „zysk”, sprawdź, ile z niego realnie istnieje w gotówce — i czy nie da się jej uwolnić przez sprawniejsze zarządzanie kapitałem obrotowym.
- Brak rytmu. Alokacja podejmowana raz, ad hoc, przy zamknięciu roku, nie nadąża za firmą. Lepiej przeglądać podział nadwyżki w stałym rytmie — co kwartał — i korygować proporcje, gdy zmienia się sytuacja.
Jak ustawić to u siebie
Nie potrzebujesz polityki na trzydzieści stron. Wystarczy prosta rama, którą stosujesz konsekwentnie: ustal docelową rezerwę i uzupełniaj ją w pierwszej kolejności; zdefiniuj próg zwrotu, poniżej którego nie reinwestujesz; każdą większą decyzję przelicz względem kosztu kapitału i sprawdź jej wpływ na płynność w gorszym scenariuszu; a wypłatę do właściciela zaplanuj jako świadomą pozycję, nie jako resztę. Spisane na jednej stronie, te zasady zamieniają coroczne „co z tym zrobić” w powtarzalną, spokojną decyzję.
Jeśli chcesz ustalić, jak rozsądnie podzielić nadwyżkę akurat w Twojej firmie — ile odłożyć, ile spłacić, a ile bezpiecznie reinwestować — porozmawiajmy. Wspólnie przełożymy to na liczby na Twoich danych; tak właśnie wygląda jeden z elementów pracy z zewnętrznym CFO. Bez zobowiązań, od konkretu.
Chcesz przełożyć to na swoją firmę?
Umów bezpłatną, niezobowiązującą rozmowę. Spojrzymy na Twoje liczby i ustalimy konkretny pierwszy krok.
Umów rozmowę