
Łączenie dotacji z kredytem i kapitałem: jak złożyć finansowanie
Łączenie dotacji z kredytem i kapitałem to norma. Zobacz, jak ułożyć montaż finansowy inwestycji, nie naruszając pomocy publicznej ani płynności.
Dostajesz decyzję o dofinansowaniu i przychodzi ulga: projekt ruszy. A potem siadasz do liczb i okazuje się, że dotacja pokrywa może połowę, najwyżej trzy czwarte kosztów — resztę musisz dołożyć sam, w dodatku często z góry, zanim pieniądze z dotacji w ogóle wrócą. Pytanie „skąd wziąć drugą połowę” pojawia się zwykle za późno, gdy harmonogram już biegnie. Łączenie dotacji z kredytem i kapitałem nie jest obejściem systemu ani wyjątkiem dla zdesperowanych — to standardowy sposób finansowania poważnej inwestycji, który programy wprost zakładają. Sztuka polega na tym, żeby ułożyć ten montaż finansowy w odpowiedniej kolejności i proporcji, nie naruszając zasad pomocy publicznej i nie zatapiając przy tym płynności firmy. Poniżej pokazuję, jak to poskładać na spokojnie.
Dlaczego dotacja prawie nigdy nie finansuje całości
Dotacja z założenia pokrywa tylko część kosztów kwalifikowalnych, a nie całe przedsięwzięcie. Procent dofinansowania (tzw. intensywność wsparcia) zależy od programu, wielkości firmy i województwa — mniejsze firmy i słabiej rozwinięte regiony dostają wyższy udział, większe firmy niższy. Resztę, czyli wkład własny i koszty kwalifikowalne, dokładasz sam. W praktyce to zwykle od kilkunastu do kilkudziesięciu procent wartości projektu, a w regionalnej pomocy inwestycyjnej co najmniej 25% kosztów kwalifikowalnych musi pochodzić ze źródeł wolnych od jakiegokolwiek wsparcia publicznego.
Do tego dochodzą dwa obciążenia, o których łatwo zapomnieć przy samym procencie dofinansowania:
- Koszty niekwalifikowalne. Część wydatków projektu i tak nie łapie się na dotację (np. VAT, gdy go odliczasz, niektóre kategorie kosztów). Te finansujesz w całości sam, niezależnie od intensywności wsparcia.
- Mechanizm refundacji. Większość dotacji działa wstecz: najpierw płacisz za wszystko z własnej kieszeni, dokumentujesz wydatek, a pieniądze wracają później — często z kilkumiesięcznym opóźnieniem. To znaczy, że na czas realizacji musisz mieć sfinansowaną całość, nie tylko swój wkład.
Z tych trzech rzeczy — wkładu własnego, kosztów niekwalifikowalnych i luki do momentu refundacji — wynika prosty wniosek: nawet hojna dotacja wymaga drugiego, równoległego źródła finansowania. Jeśli dopiero zastanawiasz się, czy w ogóle wchodzić w dotację i czy Twoja firma się na nią łapie, to osobny temat na wcześniejszym etapie. Tutaj zakładam, że decyzja już zapadła, i schodzimy do montażu finansowego.
Z czego składa się montaż finansowy
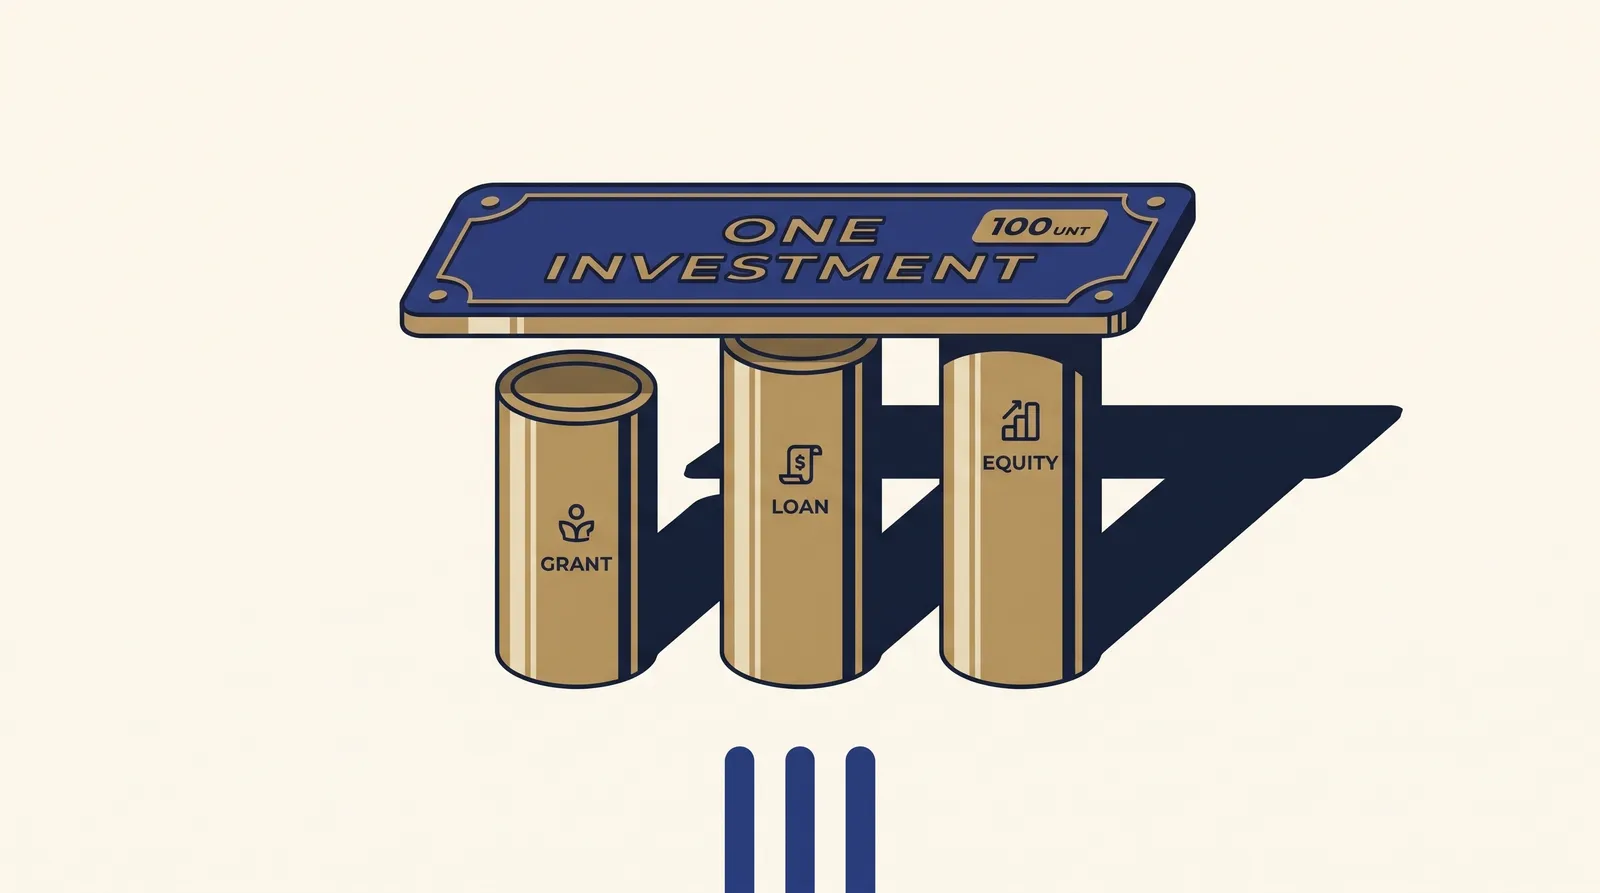
Profesjonalnie ułożone finansowanie inwestycji to zwykle kombinacja kilku źródeł, z których każde pokrywa inną część układanki. W żargonie dotacyjnym mówi się wręcz o montażu finansowym — i to dobre słowo, bo chodzi o złożenie elementów w jedną spójną konstrukcję.
- Dotacja — pokrywa swój procent kosztów kwalifikowalnych. Najtańsze źródło w sensie kosztu kapitału (nie oddajesz odsetek ani udziałów), ale obwarowane warunkami, sprawozdawczością i terminami.
- Kredyt lub leasing — finansuje wkład własny, koszty niekwalifikowalne oraz lukę płynności do momentu refundacji. To najczęściej kredyt inwestycyjny, leasing na środek trwały albo kredyt pomostowy zaciągany właśnie pod refundację.
- Kapitał własny firmy — gotówka, którą firma wypracowała i może zaangażować bez zadłużania się. To ona zwykle stanowi tę część wkładu, która musi być „czysta”, czyli wolna od wsparcia publicznego.
- Kapitał inwestora (equity) — przy większych, ambitnych projektach częścią montażu bywa runda finansowania od inwestora. Granica między długiem a kapitałem inwestora — kredyt do oddania z odsetkami kontra oddany na zawsze kawałek firmy — to osobna decyzja.
W praktyce typowy układ dla MŚP to dotacja na część kwalifikowalną plus kredyt inwestycyjny lub leasing na resztę i na sfinansowanie projektu z góry. Kapitał inwestora dochodzi tam, gdzie skala inwestycji wykracza poza to, co firma udźwignie samym długiem. Dobór proporcji to nie kwestia tego, co akurat jest pod ręką, lecz świadoma decyzja o tym, jak finansować wzrost — z własnej gotówki, długu czy kapitału.
Dwie zasady, których nie wolno naruszyć
Łączenie źródeł jest dozwolone i powszechne, ale rządzą nim dwie reguły pomocy publicznej. Naruszenie którejkolwiek grozi obowiązkiem zwrotu dotacji z odsetkami — dlatego trzeba je znać, zanim podpiszesz cokolwiek.
Zakaz podwójnego finansowania. Tego samego wydatku nie wolno sfinansować dwa razy ze środków publicznych. Jeśli daną pozycję pokrywa dotacja, nie możesz na nią wziąć jednocześnie drugiego publicznego wsparcia — na przykład preferencyjnej, dotowanej pożyczki na ten sam koszt. Granica biegnie przy środkach publicznych: zwykły kredyt komercyjny czy leasing rynkowy nie są pomocą publiczną, więc finansowanie nimi wkładu własnego jest w porządku. Problem zaczyna się, gdy mieszasz ze sobą dwa instrumenty pomocowe na ten sam wydatek.
Kumulacja pomocy i limit intensywności. Możesz korzystać z kilku form wsparcia naraz, ale ich łączna intensywność nie może przekroczyć pułapu dopuszczalnego dla danej kategorii pomocy. Dotacja, dotowana pożyczka, gwarancja czy ulga liczą się razem, a suma wsparcia publicznego dla projektu ma swój sufit. Tu wchodzi też limit de minimis — zgodnie z obowiązującym od 2024 roku rozporządzeniem (UE) 2023/2831 łączna pomoc de minimis dla jednego przedsiębiorstwa nie może przekroczyć 300 000 euro w okresie kolejnych trzech lat, liczonym w sposób ciągły. Jeśli korzystasz z kilku form wsparcia, trzeba je sumować na poziomie całej firmy.
Łączyć źródła wolno — pod warunkiem że ten sam koszt finansuje tylko jedno publiczne wsparcie, a suma całej pomocy nie przekracza dozwolonego pułapu.
W praktyce oznacza to prostą linię podziału: publiczne wsparcie pilnuje limitów i nie nakłada się na siebie, a wkład własny pochodzi ze źródeł rynkowych — własnej gotówki, kredytu lub leasingu. Przy większych projektach albo gdy korzystasz z kilku instrumentów jednocześnie, status każdego źródła wobec pomocy publicznej potwierdź z instytucją udzielającą wsparcia, bo szczegóły bywają specyficzne dla naboru.
Kredyt i leasing jako uzupełnienie dotacji
Najczęstszym partnerem dotacji jest dług — i to z dobrego powodu. Kredyt inwestycyjny albo leasing finansuje to, czego dotacja nie pokrywa, a przy tym nie rozwadnia firmy. Dług pełni w tym montażu dwie różne role:
- Finansowanie wkładu własnego i kosztów niekwalifikowalnych. Część projektu, której dotacja nie obejmuje, możesz pokryć kredytem lub leasingiem. To rozkłada Twój wkład w czasie zamiast wyjmować całą kwotę z firmy naraz. Przy leasingu pamiętaj o haczyku kwalifikowalności: w projektach unijnych kwalifikowalny bywa zwykle leasing finansowy, a operacyjny często jest wyłączony — sprawdź to w regulaminie naboru, zanim podpiszesz umowę leasingu.
- Kredyt pomostowy pod refundację. Skoro pieniądze z dotacji wracają dopiero po poniesieniu i rozliczeniu wydatków, lukę między zapłatą a refundacją finansuje się często kredytem pomostowym — krótkoterminowym, spłacanym w momencie, gdy dotacja wpłynie. To on rozwiązuje największy problem płynnościowy projektów dotacyjnych.
Bank, oceniając taki wniosek, patrzy na zdolność firmy do obsługi długu niezależnie od dotacji — bo to Ty spłacasz raty, a dotacja jest tylko jednym z elementów. Im czytelniejsze masz przepływy i im lepiej policzony projekt, tym tańszy i łatwiejszy kredyt. Ile długu firma bezpiecznie udźwignie, pomaga ocenić wskaźnik zadłużenia i dźwignia finansowa — bo rata pomostówki i kredytu inwestycyjnego dochodzi do Twoich dotychczasowych zobowiązań.
Płynność: najczęstszy punkt, w którym się wykłada
Tu rozbija się najwięcej dobrze wyglądających projektów. Dotacja, paradoksalnie, najpierw obciąża gotówkę, a dopiero potem ją poprawia. Sekwencja jest taka: ponosisz wydatki z własnych i pożyczonych środków, czekasz na rozliczenie i dopiero po kilku miesiącach wraca refundacja. Między tymi punktami powstaje luka, którą firma musi z czegoś sfinansować.
Dlatego decyzję o montażu finansowym podejmuj z policzonym przepływem gotówki projektu w czasie: kiedy dokładnie wychodzą pieniądze (transze wydatków, opłaty wstępne leasingu, raty), kiedy i w jakiej wysokości wracają (transze refundacji, ewentualna zaliczka, jeśli nabór ją przewiduje) oraz jak głęboka i jak długa jest luka pomiędzy. To ona, a nie sam procent dofinansowania, decyduje o tym, czy projekt jest do udźwignięcia.
Dwie rzeczy obniżają ryzyko po tej stronie. Pierwsza to zaliczka — część programów pozwala pobrać część dotacji z góry, co skraca lukę; sprawdź, czy Twój nabór ją przewiduje. Druga to rezerwa na poślizg, bo projekty dotacyjne rzadko idą dokładnie według harmonogramu płatności, a refundacja potrafi się opóźnić. Wejście w inwestycję bez poduszki gotówkowej na nieprzewidziane zamienia jeden gorszy miesiąc w walkę o przetrwanie. Dług finansujący lukę powinien mieć zapas, a nie być napięty co do złotówki.
Jak ułożyć to w praktyce
Jeśli zebrać całość w jedną ścieżkę, kolejność wygląda tak. Najpierw policz pełny budżet projektu i podziel go na koszty kwalifikowalne i niekwalifikowalne. Następnie ustal intensywność wsparcia dla swojego naboru i wielkości firmy — to daje kwotę dotacji i kwotę wkładu własnego. Potem rozpisz przepływ gotówki w czasie: wydatki, momenty refundacji, ewentualną zaliczkę i wynikającą z tego lukę płynności. Dopiero mając te liczby, dobierasz źródła na resztę: ile pokryjesz własną gotówką (część „czysta”, wolna od wsparcia publicznego), ile kredytem lub leasingiem, czy i kiedy potrzebujesz kredytu pomostowego, a przy dużej skali — czy w grę wchodzi kapitał inwestora. Na końcu zestaw to z limitami pomocy publicznej: czy nie naruszasz zakazu podwójnego finansowania i czy łączna pomoc mieści się w pułapie.
To dokładnie ten rodzaj rachunku, który robi się przed złożeniem wniosku, a nie po podpisaniu umowy o dofinansowanie. Decyzja, czy w ogóle warto angażować w inwestycję dotację, gdy doliczysz koszt kapitału na resztę i obsługę projektu, to część szerszego pytania o alokację kapitału w firmie — bo dotacja to tylko jeden ze sposobów sfinansowania dobrej inwestycji, nie zawsze najtańszy po uwzględnieniu wszystkich obciążeń.
Co dalej
Łączenie dotacji z kredytem, leasingiem i kapitałem to przede wszystkim ćwiczenie z porządkowania liczb: ile naprawdę pokrywa dotacja, z czego sfinansować resztę, jak głęboka jest luka do refundacji i czy firma ją udźwignie bez nadwyrężania płynności. Te rzeczy trzeba policzyć, zanim ruszy harmonogram, a nie w jego trakcie. Właśnie z tym pomaga zewnętrzny dyrektor finansowy: nie pisze wniosku za Ciebie, ale układa montaż finansowy tak, żeby projekt spinał się od strony gotówki i nie naruszał zasad wsparcia — bez konieczności zatrudniania go na pełny etat.
Jeśli masz przyznaną albo planowaną dotację i chcesz spokojnie poskładać resztę finansowania tak, by zachować płynność, porozmawiajmy — bez zobowiązań, od konkretu i na Twoich liczbach.
Chcesz przełożyć to na swoją firmę?
Umów bezpłatną, niezobowiązującą rozmowę. Spojrzymy na Twoje liczby i ustalimy konkretny pierwszy krok.
Umów rozmowę