
Mapa i rejestr ryzyk finansowych: jak zbudować je w małej firmie bez działu ryzyka
Gotowy szablon mapy ryzyk finansowych (prawdopodobieństwo razy wpływ) i rejestru z właścicielem i działaniem dla każdego zagrożenia — dokument na zarząd.
Większość właścicieli małych firm wie, co nie daje im spać po nocach — jeden klient, który odpowiada za połowę faktur, kredyt oparty na zmiennej stopie, kontrakt rozliczany w euro przy kosztach w złotówkach. Problem nie polega na braku świadomości. Polega na tym, że ta wiedza siedzi w głowie jednej osoby, nigdzie nie zapisana, nieuporządkowana według wagi i bez przypisanej do nikogo decyzji, co z nią zrobić. Mapa ryzyk finansowych i towarzyszący jej rejestr ryzyk zamieniają ten rozproszony niepokój w jeden dokument, którym da się zarządzać — bez działu ryzyka, bez drogiego narzędzia, na jednej kartce albo jednym arkuszu. W tym tekście pokażę Ci, jak zbudować oba od zera i jak używać ich tak, żeby porządkowały rozmowę zarządu, a nie kończyły w szufladzie.
Mapa a rejestr: dwa narzędzia, jeden cel
Te dwa pojęcia często się myli, a robią różne rzeczy i najlepiej działają razem.
Rejestr ryzyk to lista. Tabela, w której każde zagrożenie ma osobny wiersz i komplet informacji: opis, ocenę, właściciela i zaplanowane działanie. To pamięć firmy — miejsce, do którego wracasz, by sprawdzić, co ustaliliście i czy ktoś się tym zajął.
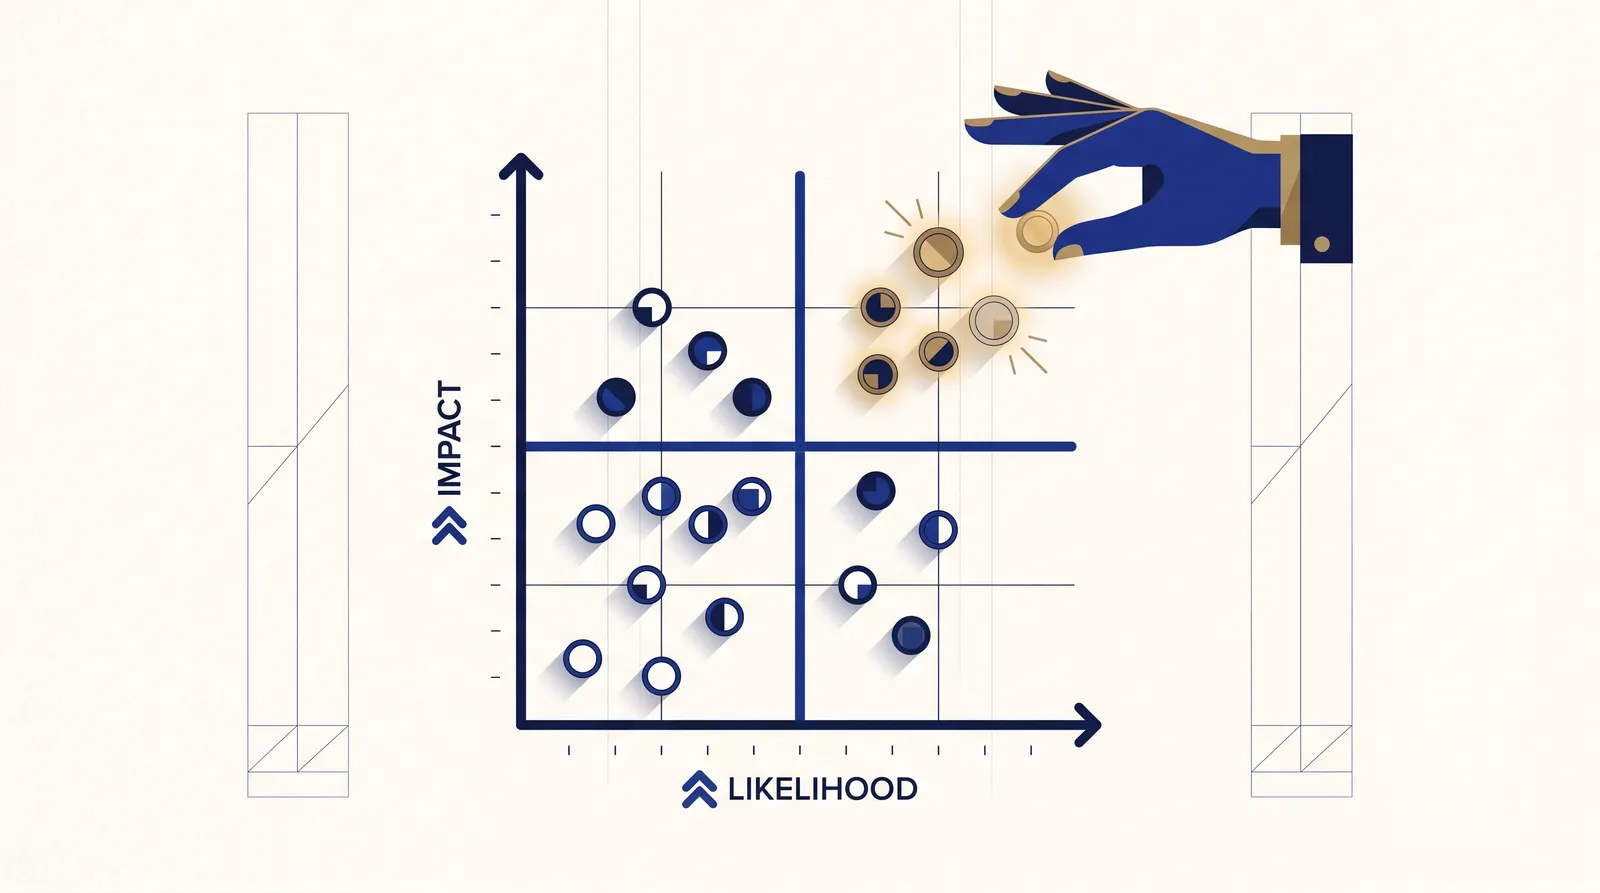
Mapa ryzyk (nazywana też macierzą ryzyka) to obraz. Siatka z dwiema osiami — prawdopodobieństwem i wpływem — na której rozkładasz ryzyka z rejestru jako punkty. Jednym spojrzeniem widzisz, co siedzi w groźnym prawym górnym rogu, a co spokojnie może poczekać. To narzędzie do priorytetyzacji i do rozmowy: na spotkaniu zarządu mapa robi w pięć sekund to, co tabela robi w piętnaście minut.
W praktyce buduje się je w tej kolejności — najpierw zbierasz ryzyka do rejestru, potem nanosisz je na mapę, a na końcu mapa mówi Ci, które wiersze rejestru wymagają działania w pierwszej kolejności. To rozwinięcie podejścia, które opisałam ogólnie w tekście o zarządzaniu ryzykiem finansowym w firmie; tutaj schodzimy do konkretnego dokumentu.
Krok 1: zbierz ryzyka do rejestru
Zacznij od pustej tabeli i jednej zasady: pisz konkretnie. „Problemy z klientami” to nie ryzyko, tylko obawa. Ryzyko brzmi: „klient X odpowiada za 45% przychodu, a umowa kończy się w marcu i nie jest jeszcze przedłużona”. Konkret daje się ocenić, przypisać i obserwować — ogólnik nie.
Żeby niczego nie pominąć, przejdź firmę kategoriami. W małej firmie, zwłaszcza usługowej lub IT, najczęściej powracają:
- Ryzyko płynności — zatory płatnicze, długie terminy faktur, sezonowość wpływów przy stałych kosztach.
- Ryzyko koncentracji — jeden klient, jeden kanał sprzedaży albo jeden dostawca, od którego wszystko zależy.
- Ryzyko rynkowe — kurs walutowy przy rozliczeniach w EUR lub USD, zmienna stopa procentowa przy kredycie, presja cenowa.
- Ryzyko kredytowe (kontrahenta) — klient, który może nie zapłacić; im większy udział w przychodzie, tym groźniejszy.
- Ryzyko operacyjne i kadrowe — odejście kluczowej osoby, awaria, błąd, który przekłada się na pieniądze.
- Ryzyko zgodności — zmiana podatkowa lub regulacyjna, kara, niedopilnowany obowiązek sprawozdawczy.
Nie próbuj wypisać pięćdziesięciu pozycji. Dla małej firmy realny, używalny rejestr to od 8 do 15 ryzyk — tyle, ile zarząd jest w stanie naprawdę śledzić. Lepiej dziesięć dobrze opisanych niż pięćdziesiąt, których nikt nie czyta.
Krok 2: oceń każde ryzyko — prawdopodobieństwo razy wpływ
Każde zagrożenie oceniasz w dwóch wymiarach, oba w skali od 1 do 5. To ta sama logika, która stoi za każdą profesjonalną macierzą ryzyka — celowo prosta, bo ma służyć decyzji, a nie pozorować precyzję.
ocena ryzyka = prawdopodobieństwo (1–5) × wpływ (1–5)
- Prawdopodobieństwo — jak realne jest, że zdarzenie nastąpi w najbliższych 12 miesiącach. 1 oznacza „mało prawdopodobne”, 5 — „niemal pewne”.
- Wpływ — jak mocno uderzy w firmę, jeśli się ziści. Mierz go w pieniądzach albo w tygodniach przetrwania, nie w odczuciach. 1 to „ledwie to odczujesz”, 5 to „zagrożona płynność firmy”.
Iloczyn daje wynik od 1 do 25. Im wyższy, tym wyżej ryzyko trafia na listę priorytetów. Punkt, w którym wiele małych firm się potyka, to ocena wpływu — łatwo przeszacować zdarzenia głośne, a niedoszacować ciche. Utrata klienta wartego 5% przychodu jest nieprzyjemna, ale to nie to samo co opóźnienie płatności od klienta wartego 40% w miesiącu, w którym musisz wypłacić pensje. Dlatego wpływ najlepiej kotwiczyć w liczbach: ile gotówki realnie jest na szali i na jak długo.
Krok 3: narysuj mapę ryzyk
Mapa to siatka 5×5: oś pozioma to wpływ, oś pionowa to prawdopodobieństwo. Każde ryzyko z rejestru ląduje w jednym polu według swoich dwóch ocen. Czytasz ją po przekątnej — od spokojnego lewego dolnego rogu do gorącego prawego górnego.
| Prawd. \ Wpływ | 1–2 (niski) | 3 (średni) | 4–5 (wysoki) |
|---|---|---|---|
| 4–5 (wysokie) | obserwuj | działaj | działaj pilnie |
| 3 (średnie) | akceptuj | obserwuj | działaj |
| 1–2 (niskie) | akceptuj | akceptuj | obserwuj / przenieś |
Ten podział na strefy jest ważniejszy niż sam iloczyn, bo podpowiada rodzaj reakcji. Ryzyko o wysokim wpływie i niskim prawdopodobieństwie — na przykład upadłość dużego klienta — rzadko da się „ograniczyć”, ale często da się je przenieść (ubezpieczenie należności, klauzula waloryzacyjna). Ryzyko o wysokim prawdopodobieństwie i niskim wpływie zwykle ograniczasz procesem. Ryzyka z prawego górnego rogu wymagają decyzji właściciela tu i teraz — to one zasługują na Twój czas i pieniądze.
Mapa ryzyk nie istnieje po to, żeby się bać tego, co w czerwonym rogu. Istnieje po to, żeby świadomie zostawić w spokoju całą resztę.
Krok 4: dopisz właściciela i działanie — to ożywia rejestr
Tu rejestr przestaje być spisem zmartwień, a staje się planem. Dla każdego ryzyka, które trafiło do strefy „działaj”, dopisujesz dwie kolumny, bez których cały dokument jest martwy.
Właściciel ryzyka — jedna konkretna osoba z imienia i nazwiska, odpowiedzialna za to, by ryzyko było obserwowane i obsłużone. Nie „dział”, nie „zarząd”, nie „my”. Jeśli właścicielem jest „każdy”, w praktyce nie jest nim nikt. W mikrofirmie większość ryzyk będzie miała tego samego właściciela — i to jest w porządku, dopóki jest świadome.
Działanie i strategia reakcji — co konkretnie robisz, do kiedy. Każde ryzyko domyka jedna z czterech decyzji:
- Ogranicz — zmniejsz prawdopodobieństwo lub wpływ. Zdywersyfikuj przychody, skróć terminy płatności, weź zaliczkę od klienta, wprowadź kontrolę.
- Przenieś — oddaj ryzyko komuś innemu. Ubezpieczenie należności, klauzula waloryzacyjna w umowie, forward walutowy zabezpieczający kurs.
- Zaakceptuj — świadomie przyjmij ryzyko, bo taniej je znieść, niż mu zapobiegać. To też decyzja — byle wpisana, a nie domyślna.
- Unikaj — wycofaj się ze źródła ryzyka, jeśli jest nie do uniesienia (nie wchodź w kontrakt, zrezygnuj z rynku).
Pełny rejestr ma więc kolumny: opis ryzyka · kategoria · prawdopodobieństwo · wpływ · ocena (iloczyn) · strefa · właściciel · działanie · termin · status. To wszystko mieści się w jednym arkuszu i wystarcza firmie bez działu ryzyka w zupełności.
Dla ryzyk płynnościowych z górnej części listy działaniem niech będzie to, co i tak powinieneś mieć — poduszka gotówkowa o sensownej wielkości oraz bieżący obraz wpływów i wydatków, najlepiej w formie prognozy cash flow na 13 tygodni. Rezerwa gotówki jest uniwersalnym buforem pod większość ryzyk finansowych naraz.
Krok 5: ustal rytm przeglądu
Najlepiej zbudowany rejestr traci wartość w trzy miesiące, jeśli nikt do niego nie wraca. Ryzyka się zmieniają: jedne dojrzewają, inne znikają, pojawiają się nowe. Dlatego mapa i rejestr to nie dokument, lecz cykl.
Dla małej firmy rozsądne minimum to przegląd raz na kwartał — na jednym ze spotkań zarządu otwieracie rejestr, aktualizujecie oceny, sprawdzacie, czy zaplanowane działania się wydarzyły, i dopisujecie nowe pozycje. Ryzyka z czerwonej strefy warto sprawdzać częściej, nawet co miesiąc, razem z raportem zarządczym. Przy każdym przeglądzie zadaj trzy pytania: czy coś zmieniło ocenę, czy właściciel wykonał działanie, czy pojawiło się ryzyko, którego rok temu nie było. To dziesięć minut, które zamykają lukę między „wiedzieliśmy, że to ryzyko” a „zrobiliśmy z nim coś na czas”.
Od dokumentu do spokoju
Mapa i rejestr ryzyk finansowych dają właścicielowi rzecz, której zwykle brakuje najbardziej — wspólny język rozmowy o zagrożeniach. Zamiast przeczucia, że „coś może pójść nie tak”, masz listę z priorytetami, obraz, który widzi cały zarząd, i przypisaną odpowiedzialność. Ten sam dokument działa też na zewnątrz: uporządkowany rejestr ryzyk mówi inwestorowi czy kupującemu o dojrzałości firmy więcej niż niejeden slajd z prognozą, a bieżące sygnały ostrzegawcze dobrze zestawiać z oceną ryzyka niewypłacalności metodą scoringu.
Jeśli chcesz zbudować mapę i rejestr dopasowane do specyfiki Twojej firmy — z właściwie wycenionym wpływem, sensownymi progami i działaniami, które naprawdę domkną największe ryzyka — właśnie to robimy w ramach CFO as a Service. Usiądziemy nad Twoimi liczbami, ustawimy priorytety i zostawimy Ci dokument, którym da się zarządzać samodzielnie. Jeśli to brzmi jak Twój moment, porozmawiajmy — spokojnie, bez zobowiązań i od konkretu.
Chcesz przełożyć to na swoją firmę?
Umów bezpłatną, niezobowiązującą rozmowę. Spojrzymy na Twoje liczby i ustalimy konkretny pierwszy krok.
Umów rozmowę