
Model finansowy firmy: po co go masz i od czego naprawdę zacząć
Model finansowy firmy to nie kolejny arkusz, lecz silnik decyzji „co jeśli”. Zobacz, czym różni się od budżetu i prognozy oraz jak zbudować pierwszy szkielet.
Większość właścicieli firm prowadzi finanse w głowie i w jednym, coraz bardziej zagęszczonym arkuszu. Działa to do momentu, w którym pojawia się prawdziwe pytanie: „czy stać mnie na dwie nowe osoby, jeśli sprzedaż urośnie o 20%?”, „co się stanie z gotówką, gdy duży klient zapłaci miesiąc później?”, „przy jakiej marży ten kontrakt w ogóle ma sens?”. Wtedy okazuje się, że arkusz pokazuje, co było, ale nie umie odpowiedzieć, co będzie, jeśli. Tę lukę wypełnia model finansowy firmy — uporządkowany sposób przełożenia Twoich założeń biznesowych na wynik, gotówkę i bilans, który pozwala przeliczyć decyzję, zanim ją podejmiesz. Ten tekst jest mapą pojęć i pierwszym szkieletem, od którego możesz ruszyć — bez tła finansowego i bez zaawansowanych formuł.
Czym jest model finansowy firmy
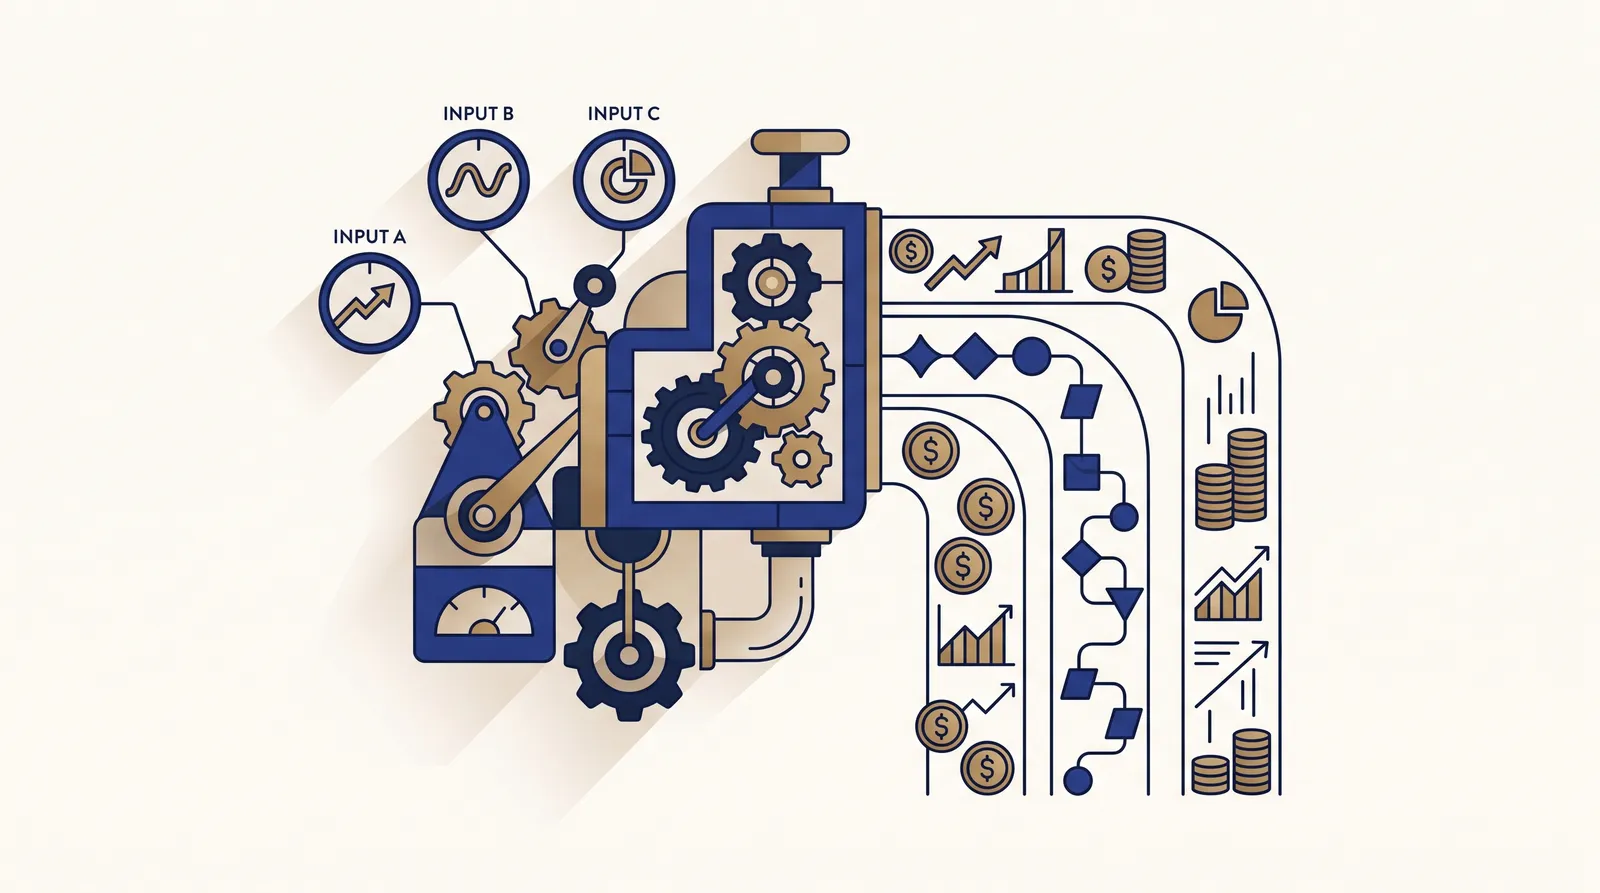
Model finansowy to żywa makieta Twojej firmy w liczbach. Z jednej strony wkładasz do niego założenia — ile sprzedasz, po jakiej cenie, jakim kosztem, kiedy klienci zapłacą, ilu ludzi zatrudnisz. Z drugiej strony wychodzą wyniki — przychody, marża, zysk, a przede wszystkim to, ile gotówki firma będzie miała na koncie w kolejnych miesiącach. Pomiędzy nimi siedzi logika, która jedno przelicza na drugie.
Wartość modelu nie polega na tym, że pokazuje jedną liczbę. Polega na tym, że pozwala zadać pytanie „co jeśli” i natychmiast zobaczyć skutek w trzech wymiarach naraz. Zmieniasz tempo wzrostu sprzedaży o pięć punktów — i widzisz, jak rusza się zysk, jak rusza się zapotrzebowanie na gotówkę i czy w którymś miesiącu konto nie zejdzie pod kreskę.
Dlatego nie myśl o modelu jak o sprawozdaniu. Sprawozdanie opisuje przeszłość dokładnie. Model opisuje przyszłość w przybliżeniu — i właśnie ta przybliżona przyszłość jest tym, na podstawie czego podejmujesz decyzje.
Model, budżet, prognoza — co jest czym
Te trzy słowa bywają używane zamiennie, a to różne narzędzia. Łatwiej je rozdzielić, gdy zobaczysz, że jedno jest silnikiem, a dwa pozostałe jego konkretnym użyciem.
- Model to silnik — sama maszyneria, która z założeń liczy wynik i przepływy. Nie jest przywiązany do żadnego konkretnego scenariusza; to mechanizm, do którego wkładasz różne dane wejściowe.
- Budżet to jeden, wybrany przebieg modelu — Twój oficjalny plan na rok, przyjęty jako punkt odniesienia, względem którego co miesiąc mierzysz wykonanie. Po szczegóły, jak go ułożyć i czytać, zajrzyj do tekstu o roli budżetowania w firmie.
- Prognoza to bieżąca, aktualizowana odpowiedź modelu na pytanie „jak realnie skończymy rok, biorąc pod uwagę to, co już wiemy”. Prognoza zmienia się w trakcie roku; budżet zwykle zostaje stały. Bardziej zwinną wersję prognozy opisuję w tekście o prognozie kroczącej zamiast sztywnego budżetu.
Inaczej mówiąc: masz jeden model, a z niego wyciągasz budżet i prognozy. Gdy puścisz przez model kilka spójnych zestawów założeń — bazowy, ostrożny i ambitny — dostajesz planowanie scenariuszowe. To dlatego warto zacząć od dobrego silnika, a nie od trzydziestu osobnych plików: jeden porządny model obsługuje wszystkie te potrzeby naraz.
Jakie decyzje naprawdę pomaga podjąć
Model nie jest sztuką dla sztuki. Buduje się go po to, żeby konkretną decyzję przeliczyć, zanim ona zaboli lub zacznie zarabiać. Najczęściej w grę wchodzą cztery rodzaje pytań:
- Zatrudnienie i koszty stałe. Nowy etat to nie jednorazowy wydatek, lecz zobowiązanie na wiele miesięcy. Model pokazuje, przy jakim poziomie sprzedaży ten koszt się obroni i co się stanie z gotówką, jeśli przychód przyjdzie później, niż zakładasz.
- Wzrost i jego cena. Szybki wzrost potrafi wydrenować gotówkę nie gorzej niż spadek — trzeba sfinansować zapasy, ludzi i należności, zanim klienci zapłacą. Model liczy, ile kapitału obrotowego pochłonie skok sprzedaży, żeby własny sukces Cię nie zaskoczył.
- Ceny i marża. Zanim podpiszesz duży kontrakt po negocjowanej cenie, możesz sprawdzić, co zrobi z rentownością całej firmy, a nie tylko tego jednego zlecenia.
- Finansowanie i bezpieczeństwo. Model pokazuje, w którym miesiącu i o ile zabraknie gotówki — czyli daje Ci czas, żeby załatwić linię kredytową albo zbudować rezerwę, zanim będą pilnie potrzebne.
Wspólny mianownik jest jeden: model zamienia pytanie „czy damy radę?” w policzalną odpowiedź. Zamiast decydować na czuja, widzisz liczbę i jej skutek — i dopiero wtedy decydujesz.
Model finansowy nie ma przewidzieć przyszłości co do złotówki. Ma pokazać, którą dźwignię pociągnąć, żeby przyszłość, której chcesz, w ogóle dało się sfinansować.
Trzy poziomy, na których czyta się każdy model
Najczęstszy błąd w pierwszym modelu to patrzenie wyłącznie na zysk. Tymczasem zdrowie firmy widać dopiero, gdy zestawisz trzy widoki — i dobry model liczy je równolegle z tych samych założeń.
- Wynik (rachunek zysków i strat). Czy firma zarabia: przychody minus koszty. To poziom, który większość właścicieli ma w głowie.
- Gotówka (przepływy pieniężne). Czy firma ma pieniądze w odpowiednim momencie. Tu wychodzi cała różnica między fakturą wystawioną a opłaconą. Firma rentowna na papierze potrafi stanąć z powodu pustego konta — dlaczego, tłumaczę w tekście o zysku, który nie jest gotówką.
- Bilans. Co firma ma i komu jest winna: ile gotówki, ile w należnościach i zapasach, ile długu. To widok, który pokazuje, czy wzrost finansujesz z zysku, czy coraz głębiej z kieszeni dostawców i banku.
Te trzy poziomy muszą się spinać — gotówka na koniec miesiąca z przepływów to ta sama gotówka, którą widać w bilansie. Jeśli się nie zgadzają, model ma błąd. Ta spójność jest zarazem najlepszym testem, czy maszyneria działa.
Pierwszy szkielet: od czego zacząć
Nie zaczynaj od ambitnego, wielozakładkowego arkusza. Zacznij od najprostszego modelu, który spina trzy poziomy — rozbudujesz go później. Trzymaj się jednej żelaznej zasady, która odróżnia model od zwykłej tabeli:
ZAŁOŻENIA  →  WYLICZENIA  →  WYNIKI

- wszystkie liczby wejściowe (wzrost sprzedaży, marża,
  terminy płatności, plan zatrudnienia) trzymasz w JEDNYM
  wyraźnie oznaczonym miejscu
- reszta arkusza tylko z nich liczy i nigdzie nie wpisujesz
  liczby „z ręki” w środku formuł
- zmiana scenariusza = podmiana zestawu założeń,
  a nie przepisywanie połowy modelu
Praktycznie pierwszy szkielet układasz w kilku krokach:
- Zacznij od przychodów — najprościej, jak się da. Dla firmy usługowej często wystarczy: liczba klientów (lub projektów) razy średnia wartość. Dla firmy SaaS punktem wyjścia jest MRR i jego dynamika. Planuj raczej ostrożnie — lepiej miło się zaskoczyć.
- Rozdziel koszty stałe od zmiennych. Stałe (czynsz, pensje, abonamenty) ponosisz niezależnie od sprzedaży; zmienne rosną razem z nią. Ten podział mówi, ile firma kosztuje „na biegu jałowym” i przy jakiej sprzedaży wychodzisz na zero.
- Dołóż moment przepływu gotówki. To krok, który zwykła tabela pomija. Zaznacz, że klient płaci na przykład po 30 dniach, a dostawcom płacisz po 14 — i przesuń wpływy oraz wydatki w czasie. Dopiero wtedy zobaczysz, kiedy realnie zabraknie pieniędzy.
- Wybierz kilka dźwigni, którymi będziesz kręcić. U większości firm to tempo sprzedaży, marża, terminy płatności i plan zatrudnienia. Pięć dobrze dobranych założeń daje czytelniejszy obraz niż trzydzieści, których nikt nie ogarnia.
Tyle wystarczy na start. Arkusz jest w zupełności dobrym narzędziem na tym etapie — o tym, kiedy warto przesiąść się na dedykowane oprogramowanie, pisałam osobno przy wyborze narzędzia do budżetowania w MŚP. Ważniejsze od narzędzia jest to, żeby model był uczciwy i żeby trzy poziomy się spinały.
Najczęstsze pułapki na początku
Kilka błędów potrafi zamienić model w generator fałszywego spokoju.
- Życzeniowe przychody. Najłatwiej oszukać model od góry: wpisać wzrost, w który chcesz wierzyć. Wtedy każda kolejna liczba jest skażona. Załóż realistycznie i sprawdź, czy firma broni się także w wariancie ostrożnym.
- Pominięcie gotówki. Model liczący tylko zysk to połowa modelu. Bez przepływów nie zobaczysz luki płynności, która zatapia rentowne firmy.
- Liczby zaszyte w formułach. Gdy stawka czy cena siedzi w środku obliczeń zamiast w założeniach, model staje się nie do zmiany — i nie do sprawdzenia.
- Model do szuflady. Zbudowany raz i odłożony starzeje się w kilka tygodni. Wartość pojawia się dopiero wtedy, gdy co miesiąc zestawiasz plan z wykonaniem i aktualizujesz założenia o to, czego się dowiedziałeś.
Model nie musi być skomplikowany, żeby był użyteczny. Musi być uczciwy w założeniach, spójny w trzech poziomach i regularnie odświeżany. Tyle wystarczy, żeby przestał być ozdobą, a stał się narzędziem decyzji.
Od arkusza do decyzji na spokojnie
Pierwszy model finansowy firmy nie ma być doskonały — ma być pierwszą wersją, którą będziesz ulepszać razem z tym, jak rośnie firma. Już prosty, uczciwy szkielet spinający wynik, gotówkę i bilans daje Ci to, czego brakuje w głowie i w doraźnym arkuszu: możliwość przeliczenia decyzji, zanim ją podejmiesz.
Właśnie od tego zaczynam pracę jako zewnętrzny CFO: układamy jeden czysty model z oddzielonymi założeniami, dopinamy trzy poziomy tak, żeby się spinały, i ustawiamy rytm odświeżania. Jeśli czujesz, że Twoja firma podejmuje za dużo decyzji „na czuja”, a chciałbyś najpierw zobaczyć je w liczbach — porozmawiajmy, bez zobowiązań, od konkretnego pierwszego szkieletu Twojego modelu.
Chcesz przełożyć to na swoją firmę?
Umów bezpłatną, niezobowiązującą rozmowę. Spojrzymy na Twoje liczby i ustalimy konkretny pierwszy krok.
Umów rozmowę