
OCR i automatyzacja faktur: ile naprawdę zaoszczędzisz i od czego zacząć
Trzeźwa ocena, czy automatyzacja faktur OCR-em opłaca się w Twojej firmie. Zobacz, gdzie daje realne oszczędności, jakie są pułapki i jak policzyć zwrot.
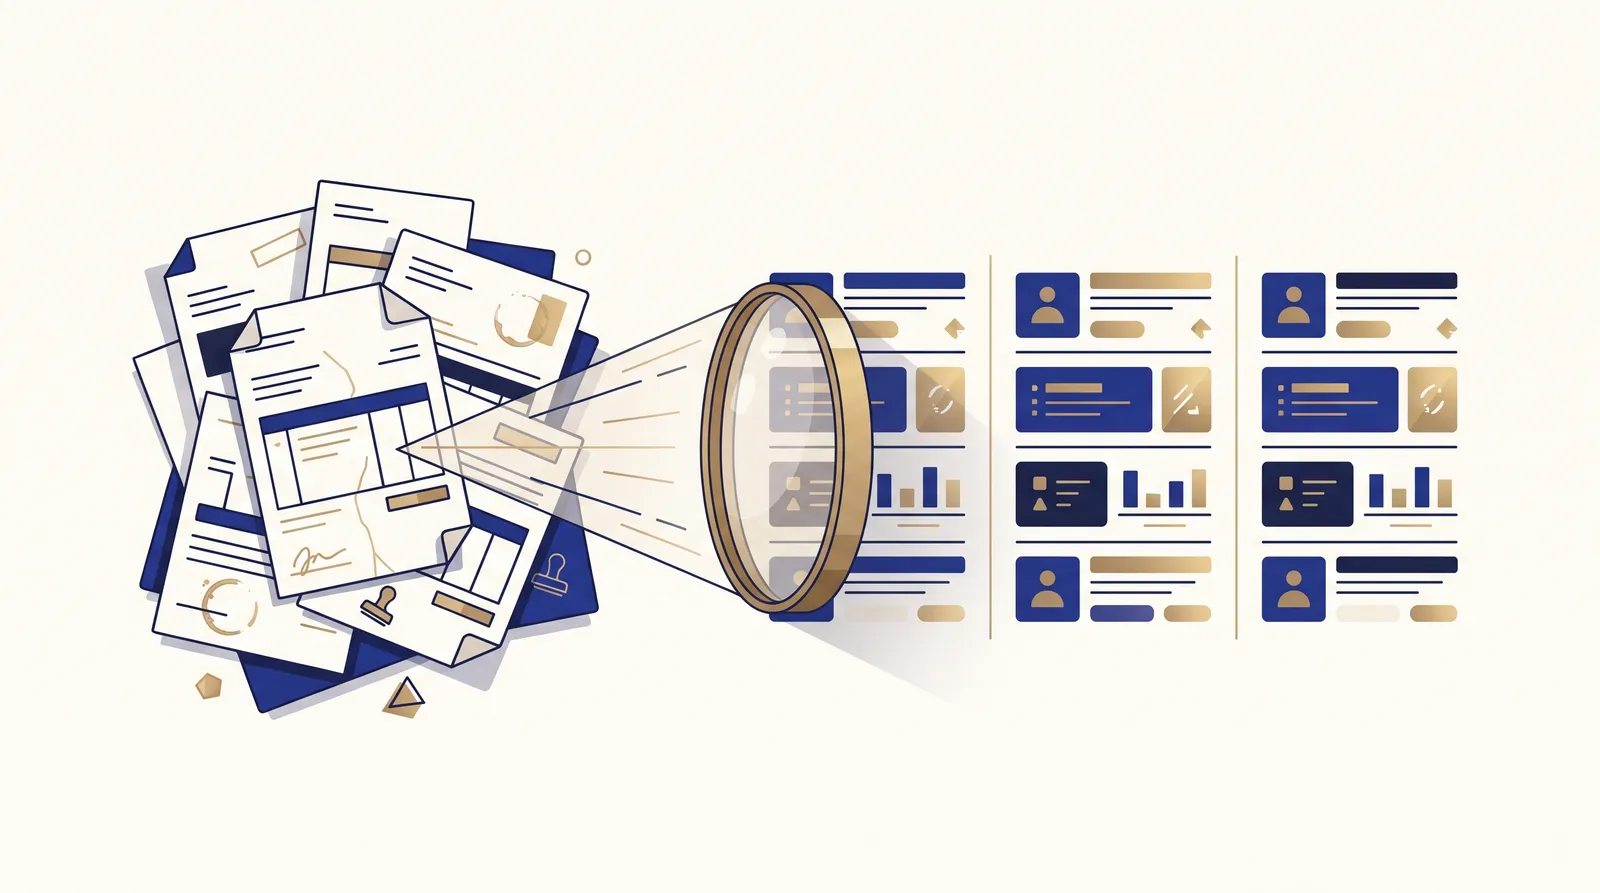
Twoja księgowa albo asystentka co miesiąc przepisuje do systemu kilkadziesiąt, może kilkaset faktur kosztowych: numer, NIP, daty, kwoty, stawki VAT. Robota żmudna, powtarzalna i łatwa do pomyłki — a przy tym pochłaniająca godziny, które mogłyby pójść na coś, co realnie posuwa firmę do przodu. Pojawia się więc naturalne pytanie: skoro istnieje technologia, która potrafi „przeczytać” fakturę za człowieka, to czy nie czas ją wdrożyć. Automatyzacja faktur OCR-em rzeczywiście potrafi ściąć ten czas o większość — ale tylko w określonej skali i tylko wtedy, gdy najpierw zrozumiesz, gdzie leżą realne oszczędności, a gdzie czyhają pułapki. W tym tekście pokażę Ci, jak ocenić to trzeźwo: bez entuzjazmu sprzedawcy oprogramowania i bez liczenia korzyści, których nie zobaczysz na koncie.
Co właściwie robi OCR i czego od niego oczekiwać
OCR (optical character recognition, optyczne rozpoznawanie znaków) to technologia, która zamienia obraz dokumentu — skan, zdjęcie, PDF — w dane, które system księgowy potrafi odczytać. W kontekście faktur oznacza to, że zamiast przepisywać ręcznie numer dokumentu, datę, kwotę netto, VAT i dane kontrahenta, program „patrzy” na fakturę i sam wyciąga z niej te pola, a człowiek już tylko sprawdza i zatwierdza.
Kluczowe słowo to sprawdza. Nowoczesne narzędzia, zwłaszcza te wspierane uczeniem maszynowym, radzą sobie z typowymi fakturami bardzo dobrze, ale żaden OCR nie jest bezbłędny: nietypowy układ, słaby skan, ręczne dopiski, nietowarowa pozycja potrafią go zmylić. Dlatego automatyzacja faktur to nie eliminacja człowieka, lecz przesunięcie go z roli przepisywacza do roli kontrolera. To zdrowy model — i jeśli ktoś obiecuje Ci „faktury, które księgują się same, bez nadzoru”, traktuj to ostrożnie.
Drugie rozróżnienie, które oszczędzi Ci rozczarowań: OCR rozpoznaje treść, ale to system wokół niego decyduje o wartości. Sam odczyt to dopiero połowa drogi. Liczy się to, czy odczytane dane automatycznie wpadają na właściwe konto, dopasowują się do zamówienia, ruszają w obieg akceptacji i lądują w księgach bez ręcznego przeklejania. Najtańszy OCR podpięty do bałaganu da Ci szybciej wprowadzony bałagan.
Gdzie automatyzacja daje realne oszczędności
Najuczciwiej jest policzyć to na czasie, bo to on przekłada się na pieniądze. Przyjmijmy ostrożne, branżowo typowe założenia, które łatwo podstawisz własnymi liczbami.
Oszczędność miesięczna = liczba faktur × (czas ręczny − czas z OCR) × koszt minuty pracy
Ręczne wprowadzenie jednej faktury kosztowej zajmuje przeciętnie około 3 minut — z obsługą przez OCR i samą weryfikacją schodzi zwykle poniżej minuty. Załóżmy więc oszczędność rzędu 2 minut na dokument. Przy koszcie pracy okołoksięgowej liczonym, powiedzmy, na 60–80 zł za godzinę (czyli mniej więcej 1,0–1,4 zł za minutę) różnica na pojedynczej fakturze jest niewielka. Dopiero skala robi z niej realną kwotę:
- 50 faktur miesięcznie: około 100 zaoszczędzonych minut, czyli niespełna dwie godziny pracy. Oszczędność rzędu stu–dwustu złotych miesięcznie — często mniej, niż kosztuje samo narzędzie.
- 300 faktur miesięcznie: około 10 godzin pracy odzyskanych co miesiąc. Tu zaczyna się próg, od którego automatyzacja zwykle się broni.
- 1 000 i więcej faktur: ponad 30 godzin miesięcznie, czyli realnie część etatu. Na tej skali pytanie brzmi już nie „czy”, lecz „które rozwiązanie”.
Do tego dochodzą oszczędności trudniejsze do zważenia, ale prawdziwe: mniej błędów (literówka w NIP-ie czy zła kwota potrafią uruchomić korektę, a w skrajnym przypadku rozbieżność w danych, które widzi urząd przez JPK), szybszy obieg (faktura nie leży tydzień na czyimś biurku, więc nie psuje Ci terminów płatności i relacji z dostawcą) oraz lepsza widoczność kosztów na bieżąco. Tej ostatniej nie wpiszesz wprost do arkusza zwrotu, ale dla zarządzania płynnością bywa cenniejsza niż same zaoszczędzone minuty.
Automatyzacja nie opłaca się od liczby faktur, którą imponuje sprzedawca, lecz od liczby faktur, którą realnie przetwarza Twoja firma. Najpierw policz wolumen, dopiero potem słuchaj oferty.
Pułapki, o których nie mówi prezentacja sprzedażowa
Zanim policzysz zwrot, odlicz od korzyści to, co łatwo przeoczyć.
- Koszt to nie tylko licencja. Do abonamentu dochodzą wdrożenie, konfiguracja reguł księgowania, integracja z Twoim programem, czas zespołu na naukę i okres, w którym wydajność spada, zanim wzrośnie. Pierwsze miesiące potrafią być wolniejsze, nie szybsze.
- Skuteczność rośnie z czasem, nie od pierwszego dnia. Narzędzia uczące się na Twoich dokumentach poprawiają trafność z każdą obsłużoną fakturą. Na starcie odsetek pozycji wymagających ręcznej poprawki bywa wyższy — i to normalne, o ile maleje.
- Garbage in, garbage out. Automatyzacja nałożona na nieuporządkowany plan kont, niespójne nazwy dostawców czy chaotyczny obieg dokumentów utrwali ten bałagan, tylko szybciej. Procesy uporządkuj przed wdrożeniem, zamiast liczyć, że narzędzie zrobi to za Ciebie.
- Wyjątki kosztują najwięcej. Łatwe faktury OCR obsłuży świetnie. Cała oszczędność potrafi się rozejść na obsłudze tych kilku procent trudnych: zagranicznych, wielopozycyjnych, korygujących, w obcej walucie. Pytaj dostawcę nie o to, jak radzi sobie z fakturą wzorcową, lecz z Twoimi najtrudniejszymi przypadkami.
Żadna z tych pułapek nie przekreśla sensu automatyzacji. Chodzi o to, żeby wpisać je do rachunku — bo to one decydują, czy obiecany zwrot zobaczysz po pół roku, czy po dwóch latach.
KSeF zmienia kalkulację — i to mocno
To najważniejszy element układanki w 2026 roku, a bywa pomijany. Krajowy System e-Faktur (KSeF) sprawia, że faktura przychodzi do Ciebie już jako uporządkowane dane, a nie obrazek do odczytania. Tam, gdzie kontrahent wystawi fakturę w KSeF, OCR nie ma czego skanować — strukturalne pola (numer, NIP, kwoty, stawki) są dostępne wprost z systemu. To podważa część uzasadnienia dla klasycznego OCR-u, zwłaszcza po stronie faktur kosztowych otrzymywanych od polskich firm.
Harmonogram obowiązkowego KSeF jest etapowy: najwięksi podatnicy (sprzedaż powyżej 200 mln zł w 2024 roku) wystawiają faktury w systemie od 1 lutego 2026 roku, a pozostali przedsiębiorcy — co do zasady od 1 kwietnia 2026 roku, z przejściowymi ułatwieniami obowiązującymi do końca 2026 roku. Najmniejsi podatnicy mają termin odsunięty dalej. Harmonogram bywa korygowany, więc datę właściwą dla wielkości Twojej firmy potwierdź u księgowej lub doradcy podatkowego — ale kierunek jest przesądzony i nieodwracalny. Szerzej o samym mechanizmie i o tym, jak się przygotować, piszę przy okazji porządku w danych, które widzi urząd.
Praktyczny wniosek dla decyzji o automatyzacji jest taki:
- Faktury sprzedaży wystawiasz w KSeF — tu OCR po stronie odbiorcy przestaje być potrzebny.
- Faktury kosztowe od polskich firm będą stopniowo trafiać do Ciebie ustrukturyzowane przez KSeF. Inwestycja w ciężki OCR pod sam ten strumień ma coraz krótszą żywotność.
- OCR zachowuje sens tam, gdzie KSeF nie sięga: faktury i dokumenty zagraniczne, paragony, rachunki, dokumenty spoza obowiązku — oraz w okresie przejściowym, zanim wszyscy Twoi dostawcy zaczną wystawiać w systemie.
Innymi słowy: jeśli rozważasz dziś poważną inwestycję w automatyzację, pierwszym pytaniem nie jest „jaki OCR”, tylko „jaka część moich dokumentów i tak zniknie z tego problemu dzięki KSeF”. Dla wielu mniejszych firm odpowiedź przesuwa priorytet z OCR-u na uporządkowanie obiegu i integrację z KSeF.
Jak policzyć zwrot i podjąć decyzję
Zbierz to w prostym rachunku, który zajmie Ci jedno popołudnie i da odpowiedź pewniejszą niż każda prezentacja.
- Policz wolumen i podziel go na strumienie. Ile faktur kosztowych miesięcznie, z czego ile od polskich firm (kandydaci do KSeF), a ile zagranicznych i nietypowych (realne pole dla OCR). To rozbicie często samo podejmuje decyzję.
- Wyceń obecny koszt ręczny. Wolumen razy czas na dokument razy koszt minuty pracy. Masz punkt odniesienia w złotówkach.
- Zsumuj pełny koszt rozwiązania. Abonament, wdrożenie, integracja, szkolenie i niższa wydajność pierwszych miesięcy — nie sama cena z cennika.
- Policz okres zwrotu. Pełny koszt podzielony przez miesięczną oszczędność. Jeśli wychodzi powyżej kilkunastu–osiemnastu miesięcy, a do tego część strumienia i tak przejmie KSeF, traktuj to jako sygnał, że jeszcze nie ten moment.
- Dodaj korzyści miękkie świadomie. Mniej błędów, szybszy obieg, lepsza widoczność kosztów są realne — ale nie naciągaj nimi rachunku, żeby uzasadnić zakup, którego twarde liczby nie bronią.
Reguła kciuka, którą stosuję: poniżej mniej więcej stu faktur miesięcznie automatyzacja rzadko broni się samymi oszczędnościami czasu — wtedy najpierw uporządkuj proces i przygotuj się na KSeF. Powyżej kilkuset faktur korzyści zwykle są wyraźne i przechodzisz do wyboru konkretnego narzędzia. Pośrodku decyduje struktura dokumentów i to, ile z nich przejmie KSeF. Takie liczenie zwrotu to ten sam sposób myślenia, który stosuję przy każdej decyzji między etatem a outsourcingiem w finansach: najpierw twarde liczby, dopiero potem wygoda.
Co z tym zrobić
Automatyzacja faktur OCR-em to dobre narzędzie — ale w niewłaściwej skali albo w złym momencie potrafi być kosztowna. Zanim zainwestujesz, policz swój wolumen, rozbij go na strumienie, uwzględnij pełny koszt wdrożenia i zważ, ile pracy i tak zdejmie z Ciebie KSeF. W wielu firmach okazuje się, że pilniejsze od zakupu OCR-u jest uporządkowanie obiegu dokumentów i przygotowanie się na obowiązkowe e-faktury — a dopiero potem, świadomie, domknięcie tego strumienia, którego KSeF nie obejmie.
Właśnie takie decyzje pomagam przeliczyć na konkret: czy automatyzacja zwróci się w Twojej skali, co zrobić najpierw i jak ustawić proces, żeby narzędzie pracowało na uporządkowanych danych, a nie utrwalało chaosu. Jeśli stoisz przed taką decyzją i chcesz spojrzeć na nią okiem dyrektora finansowego, a nie sprzedawcy oprogramowania — porozmawiajmy, spokojnie i bez zobowiązań. Ten tekst objaśnia mechanizm i sposób liczenia; konkretne terminy obowiązków dla Twojej firmy zawsze potwierdź z księgową lub doradcą podatkowym.
Chcesz przełożyć to na swoją firmę?
Umów bezpłatną, niezobowiązującą rozmowę. Spojrzymy na Twoje liczby i ustalimy konkretny pierwszy krok.
Umów rozmowę