
Ile jest warta Twoja firma: metody wyceny MŚP w praktyce
Wycena firmy bez finansowego wykształcenia: trzy metody — dochodowa, mnożnikowa i majątkowa — kiedy która ma sens i jak czytać widełki, a nie jedną liczbę.
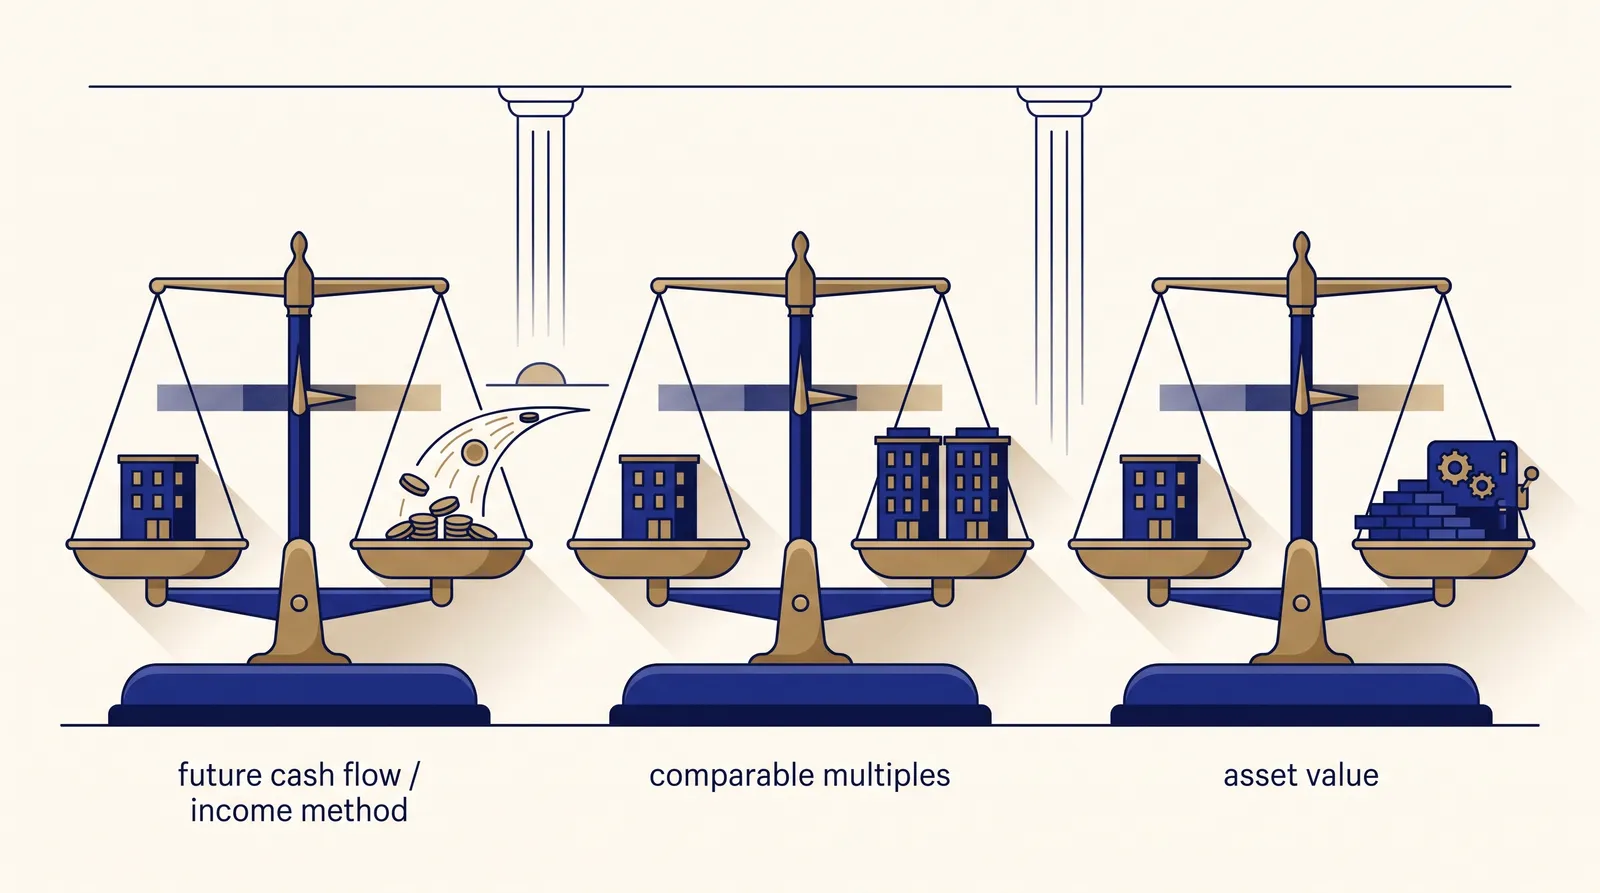
Prędzej czy później pada to pytanie. Czasem zadaje je inwestor, czasem wspólnik, który chce wyjść, czasem bank, a czasem zadajesz je sobie sam, w cichy wieczór, patrząc na firmę, którą budujesz od lat: ile to wszystko jest właściwie warte? I niemal zawsze pojawia się ta sama pokusa — żeby istniała jedna liczba, którą można podać i mieć temat z głowy. Tymczasem wycena firmy nie działa jak metka z ceną. To raczej trzy różne soczewki przyłożone do tego samego biznesu, z których każda pokazuje inny obraz wartości. Poniżej tłumaczę te trzy metody — dochodową, mnożnikową i majątkową — bez finansowego żargonu: kiedy która ma sens, czego nie powie, i dlaczego mądry właściciel myśli o wycenie jako o przedziale, a nie o jednym punkcie.
Wartość firmy to nie jej cena
Zacznijmy od rozróżnienia, które oszczędza wielu rozczarowań. Wartość to wynik metody — liczba, do której dochodzisz, przykładając pewne założenia. Cena to to, co realnie zapłaci konkretny kupujący w konkretnym momencie. Te dwie liczby bywają różne, bo na cenę wpływają rzeczy, których żaden model nie uchwyci: jak bardzo komuś zależy, ile jest chętnych przy stole, jak pilna jest Twoja potrzeba sprzedaży.
Dlatego wycena nie daje Ci jednej liczby, tylko przedział — widełki, w których wartość firmy się mieści, zależnie od metody i od przyjętych założeń. Profesjonalna wycena prawie nigdy nie opiera się na jednej metodzie. Liczy się firmę na dwa, trzy sposoby i patrzy, gdzie wyniki się schodzą, a gdzie rozjeżdżają. Jeśli trzy metody dają zbliżony zakres, masz solidny grunt pod negocjacje. Jeśli jedna wyskakuje daleko od reszty, to nie błąd — to informacja o tym, gdzie leży realna wartość Twojego biznesu.
Metoda dochodowa: ile gotówki firma wygeneruje w przyszłości
To podejście, które najlepiej oddaje sens prowadzenia biznesu. Kupujący nie płaci za to, co zrobiłeś — płaci za to, ile firma zarobi dla niego w przyszłości. Metoda dochodowa wycenia więc przedsiębiorstwo przez pryzmat gotówki, jaką jest w stanie generować w kolejnych latach.
Jej najpełniejsza wersja to DCF (discounted cash flow, zdyskontowane przepływy pieniężne). Logika jest dwuetapowa. Najpierw prognozujesz wolne przepływy pieniężne firmy na kilka lat do przodu. Potem sprowadzasz je do dzisiejszej wartości — bo złotówka, którą zarobisz za pięć lat, jest dziś warta mniej niż złotówka w kieszeni.
wartość = suma przyszłych przepływów pieniężnych
          zdyskontowanych do wartości dzisiejszej
          (stopą uwzględniającą ryzyko)
Stopa dyskontowa to serce metody: im bardziej ryzykowny i niepewny biznes, tym wyższa stopa, a więc tym mocniej przyszłe zyski są „przeceniane” do dziś. I tu kryje się największa pułapka DCF dla małej firmy: wynik jest tak dobry, jak prognoza, na której się opiera. Drobna zmiana założeń o tempie wzrostu albo o stopie dyskontowej potrafi przesunąć wycenę o dziesiątki procent. Dla dojrzałej firmy z przewidywalnym, powtarzalnym przychodem DCF jest najsilniejszym narzędziem, jakie masz. Dla młodego biznesu, którego przyszłość to w dużej mierze nadzieja, daje wynik tak rozchwiany, że trzeba go traktować ostrożnie. Dlatego rzetelna metoda dochodowa zawsze idzie w parze z analizą wrażliwości — scenariuszem bazowym, optymistycznym i pesymistycznym — żeby zobaczyć, jak bardzo wycena reaguje na zmianę założeń.
Metoda mnożnikowa: za ile sprzedały się podobne firmy
Najszybsza i najbardziej intuicyjna z trzech. Zamiast prognozować przyszłość, patrzysz na rynek: za ile sprzedawały się firmy podobne do Twojej — z tej samej branży, o zbliżonej skali. Mnożysz jakiś wynik finansowy Twojej firmy przez współczynnik wyprowadzony z tych transakcji.
wartość firmy = wynik finansowy × mnożnik z rynku
Najczęściej używanym wynikiem jest EBITDA — zysk operacyjny przed odsetkami, podatkami i amortyzacją. Stąd najpopularniejszy mnożnik transakcyjny EV/EBITDA (wartość przedsiębiorstwa do EBITDA). Jeśli nie wiesz, czym EBITDA jest ani co potrafi ukryć, zacznij od tekstu o pułapkach tego wskaźnika — bo cała ta metoda stoi na jednej liczbie, którą trzeba rozumieć dokładnie.
Rząd wielkości dla małych i średnich firm na polskim rynku prywatnym to zwykle kilka–kilkanaście razy EBITDA — często w przedziale mniej więcej 3–5x dla typowej, stabilnej firmy usługowej czy handlowej, wyżej dla biznesów szybko rosnących i powtarzalnych (jak SaaS), niżej dla firm kapitałochłonnych albo uzależnionych od jednego klienta. To tylko punkt odniesienia, nie reguła — konkretny mnożnik zależy od branży, wzrostu i ryzyka, a wiarygodnych danych transakcyjnych dla małych firm po prostu brakuje, bo większość transakcji nie jest jawna.
Mnożnik mówi Ci, ile rynek zapłacił za cudzą firmę. Twoja wycena zaczyna się od pytania, czym Twoja firma różni się od tamtej.
Dwie firmy z identyczną EBITDA mogą być warte zupełnie różnie. Decyduje jakość tego zysku: czy przychód jest powtarzalny, czy jednorazowy; czy klientów jest stu, czy trzech; czy firma rośnie, czy stoi. Mnożnik to skrót, który te różnice uśrednia — a Twoim zadaniem jest pokazać, dlaczego akurat Twoja firma zasługuje na górny, a nie dolny koniec widełek.
Metoda majątkowa: ile warte są same aktywa
Trzecie podejście patrzy nie na zyski, lecz na to, co firma posiada. Metoda majątkowa liczy wartość aktywów przedsiębiorstwa i odejmuje od niej zobowiązania.
wartość = aktywa (po urealnieniu) − zobowiązania
Wszystko zależy tu od słowa „urealnienie”. Nie chodzi o wartości księgowe z bilansu, tylko o to, ile aktywa są warte naprawdę dziś: nieruchomość może być warta wielokrotnie więcej, niż wynika z jej zamortyzowanej wartości księgowej, a zalegające w magazynie zapasy — znacznie mniej. Dlatego sięga się tu po skorygowaną wartość aktywów netto, nie po surowe liczby z bilansu.
Ta metoda sprawdza się w dwóch sytuacjach: dla firm z dużym majątkiem rzeczowym (nieruchomości, park maszynowy, flota) oraz przy likwidacji, gdy liczy się, co zostanie po rozprzedaży. Ma jednak jedno poważne ograniczenie: kompletnie ignoruje zdolność firmy do zarabiania. Dobrze prosperująca agencja czy software house, których głównym aktywem są ludzie, marka i relacje z klientami, wycenione metodą majątkową wyjdą absurdalnie nisko — bo ich wartość nie leży w rzeczach, tylko w strumieniu przyszłych zysków. Dla większości firm usługowych i technologicznych metoda majątkowa wyznacza co najwyżej dolną granicę wartości, swego rodzaju podłogę, a nie realną wycenę.
Która metoda dla Twojej firmy
Wybór metody nie jest kwestią gustu — wynika z tego, gdzie naprawdę leży wartość Twojego biznesu.
- Firma usługowa, SaaS, software house, agencja. Wartość siedzi w powtarzalnym zysku i wzroście, nie w aktywach. Prowadzi metoda dochodowa i mnożnikowa; majątkowa to tylko podłoga.
- Firma produkcyjna, transportowa, z nieruchomościami. Majątek waży realnie, więc metoda majątkowa wchodzi do gry obok dochodowej — wartość to często coś pomiędzy.
- Młody startup bez historii zysków. DCF jest zbyt rozchwiany, brak porównywalnych transakcji utrudnia mnożniki. Wyceny szuka się raczej przez logikę rundy inwestycyjnej — to osobny temat, który opisuję przy okazji wyceny startupu pre-money i post-money.
- Firma do likwidacji albo restrukturyzacji. Liczy się wartość likwidacyjna aktywów — czysta metoda majątkowa.
W praktyce rzadko stosuje się jedną metodę w izolacji. Dochodową i mnożnikową często zestawia się ze sobą — pierwsza patrzy w przyszłość firmy, druga w lustro rynku — a wynik czyta się jako przedział, w którym leży negocjacyjna prawda.
Czego liczby nie pokażą, a co przesądza o wartości
Tu dochodzimy do różnicy między wyceną z arkusza a wartością, którą realnie zapłaci kupujący. Najważniejszy czynnik bywa zarazem najmniej finansowy: uzależnienie firmy od właściciela. Biznes, w którym wszystkie kluczowe relacje, decyzje i wiedza zamykają się w jednej głowie — Twojej — jest dla kupującego ryzykowny, bo kupuje firmę, która może stanąć w dniu Twojego odejścia. Ten sam biznes, ułożony na procesach i zespole zarządzającym, jest wart wyraźnie więcej, mimo identycznej EBITDA. To jeden z najsilniejszych dyskontów, jakie widać w realnych transakcjach.
Wartość obniżają też: koncentracja przychodu na jednym czy dwóch klientach, brak czytelnych sprawozdań i porządku w danych, niespłacone zobowiązania ukryte poza bilansem, jednorazowe zyski podawane jako powtarzalne. Podnoszą ją: powtarzalny, zakontraktowany przychód, dywersyfikacja klientów, rosnąca i stabilna marża, no i — prozaicznie — finanse, które da się szybko i wiarygodnie zweryfikować. Bo zanim ktokolwiek zapłaci, przejdzie przez due diligence, a każda niespójność w liczbach to argument do obniżenia ceny. Najtańszy sposób na podniesienie wyceny to często nie wzrost zysku, lecz uporządkowanie tego, co już masz — i to jest dokładnie ta praca, w której analiza sprawozdań finansowych okiem zarządzającego zamienia się w realne pieniądze przy stole negocjacyjnym.
Od pytania „ile?” do świadomej decyzji
Wycena firmy to nie wyrocznia z jedną liczbą, tylko przedział wyprowadzony z kilku metod, w którym mieści się to, co ktoś realnie zapłaci. Metoda dochodowa pokazuje przyszłą gotówkę, mnożnikowa — lustro rynku, majątkowa — twardą podłogę. Każda mówi część prawdy; dopiero zestawione razem dają obraz, na którym można oprzeć decyzję, czy to sprzedaż, wejście wspólnika, czy po prostu zrozumienie, gdzie stoisz.
Właśnie to robimy w CFOpro, gdy właściciel chce poznać wartość swojej firmy: liczymy ją kilkoma metodami, urealniamy założenia, wskazujemy, co dyskontuje wycenę i co da się poprawić, zanim usiądziesz do rozmowy z kupującym czy inwestorem. Jeśli chcesz zobaczyć swoją firmę w widełkach, które da się obronić liczbami, porozmawiajmy — spokojnie, bez zobowiązań i z konkretnym spojrzeniem na Twoje liczby.
Chcesz przełożyć to na swoją firmę?
Umów bezpłatną, niezobowiązującą rozmowę. Spojrzymy na Twoje liczby i ustalimy konkretny pierwszy krok.
Umów rozmowę